نوسانات مداوم بازارهای مالی و رشد پرشتاب قیمت املاک در خطه شمال، بخش قابلتوجهی از خریداران را به سمت معاملات غیرنقدی و اقساطی سوق داده است. خرید اقساطی و چکی ویلا این امکان را فراهم میسازد که خریدار با پیشپرداختی منطقی، مالکیت ملکی را در دست بگیرد و مابقی ثمن معامله را طی چند فقره چک تسویه کند؛ سازوکاری که در ظاهر یک فرصت طلایی است، اما در صورت ناآگاهی از ظرایف حقوقی، میتواند بستر سوءاستفادههای مالی، فروش مال غیر و توقیف دارایی را فراهم آورد. تدوین هوشمندانه بندهای مبایعهنامه، اعتبارسنجی دقیق چکها و صیانت از حقوق طرفین، لازمه عبور بیخطر از این مسیر معاملاتی است.
الگوهای رایج خرید چکی و اقساطی ویلا در مازندران
معاملات اقساطی ویلا در مناطق ساحلی و ییلاقی شمال عموماً در قالب سه الگوی مشخص میان خریدار و سازنده یا مالک منعقد میشوند:
- مدل پیشخرید سازهای: خریدار مبلغی بین ۳۰ تا ۵۰ درصد ارزش ویلای در حال ساخت را نقداً میپردازد و باقی مبالغ را متناسب با پیشرفت فیزیکی پروژه (اسکلت، سفتکاری، نازککاری، تحویل کلید و تحویل سند) در قالب چکهای مدتدار تسویه میکند.
- فروش ویلای آماده با تنفس پرداخت: مالک یا انبوهساز برای تسریع در فروش ویلای نوساز، حدود ۵۰ تا ۶۰ درصد قیمت را دریافت کرده و مابقی را در اقساط چندماهه (معمولاً بین ۳ تا ۱۰ ماه) با چک صیادی دریافت میکند.
- معاوضه ترکیبی (تهاتر و چک): بخشی از ارزش ملک از طریق انتقال خودرو یا واحد آپارتمانی پرداخت شده و مابهالتفاوت آن در چند قسط چکی تسویه میشود.
در تمامی این حالات، نگارش دقیق شرایط مبادله و تعیین ضمانتهای اجرایی در متن قرارداد است که امنیت معامله را تثبیت میکند.
مهمترین ترفندهای کلاهبرداری در فروش اقساطی ویلا
خرید اقساطی بیش از هر معامله نقدی دیگری مورد توجه دلالان غیرمتخصص و سودجویان قرار دارد. مرسومترین ترفندهایی که خریداران با آنها مواجه میشوند عبارتند از:
۱. فروش همزمان یک ویلا به چندین خریدار اقساطی
به دلیل اینکه در معاملات چکی انتقال رسمی سند تا تسویه آخرین برگ چک به تعویق میافتد، برخی فروشندگان متخلف با اتکا به یک قولنامه دستی، همان ویلا را با مبالغ اولیه به چندین فرد دیگر نیز واگذار میکنند. تا زمان موعد چکها و پیگیری تحویل ملک، خریداران متوجه وجود مدعیان متعدد نمیشوند.
۲. پنهان کردن وضعیت رهن یا بدهی بانکی ملک
گاهی ویلای اقساطی به عنوان وثیقه در رهن بانک قرار دارد یا سند آن در گرو تعهدات مالی سازنده است. خریدار بدون استعلام ثبتی، پرداخت اقساط را ادامه میدهد و در موعد سند متوجه میشود که ملک به دلیل بدهی سازنده در آستانه مزایده بانکی قرار دارد.
۳. درج شروط ناعادلانه فسخ (شروط ساقطکننده حق خریدار)
بسیاری از خریداران بدون مطالعه دقیق متن قرارداد را امضا میکنند؛ جایی که در آن ذکر شده «برگشت خوردن حتی یک فقره چک حتی به علت خطای بانکی، به فروشنده حق فسخ یکطرفه معامله بدون استرداد مبالغ پرداختی قبلی یا با کسر خسارات سنگین را میدهد».
بندهای طلایی و چکلیست حقوقی در مبایعهنامه اقساطی
برای بستن تمامی روزنههای قانونی و جلوگیری از تضییع حقوق خریدار، تنظیم شروط زیر در مبایعهنامه الزامی است:
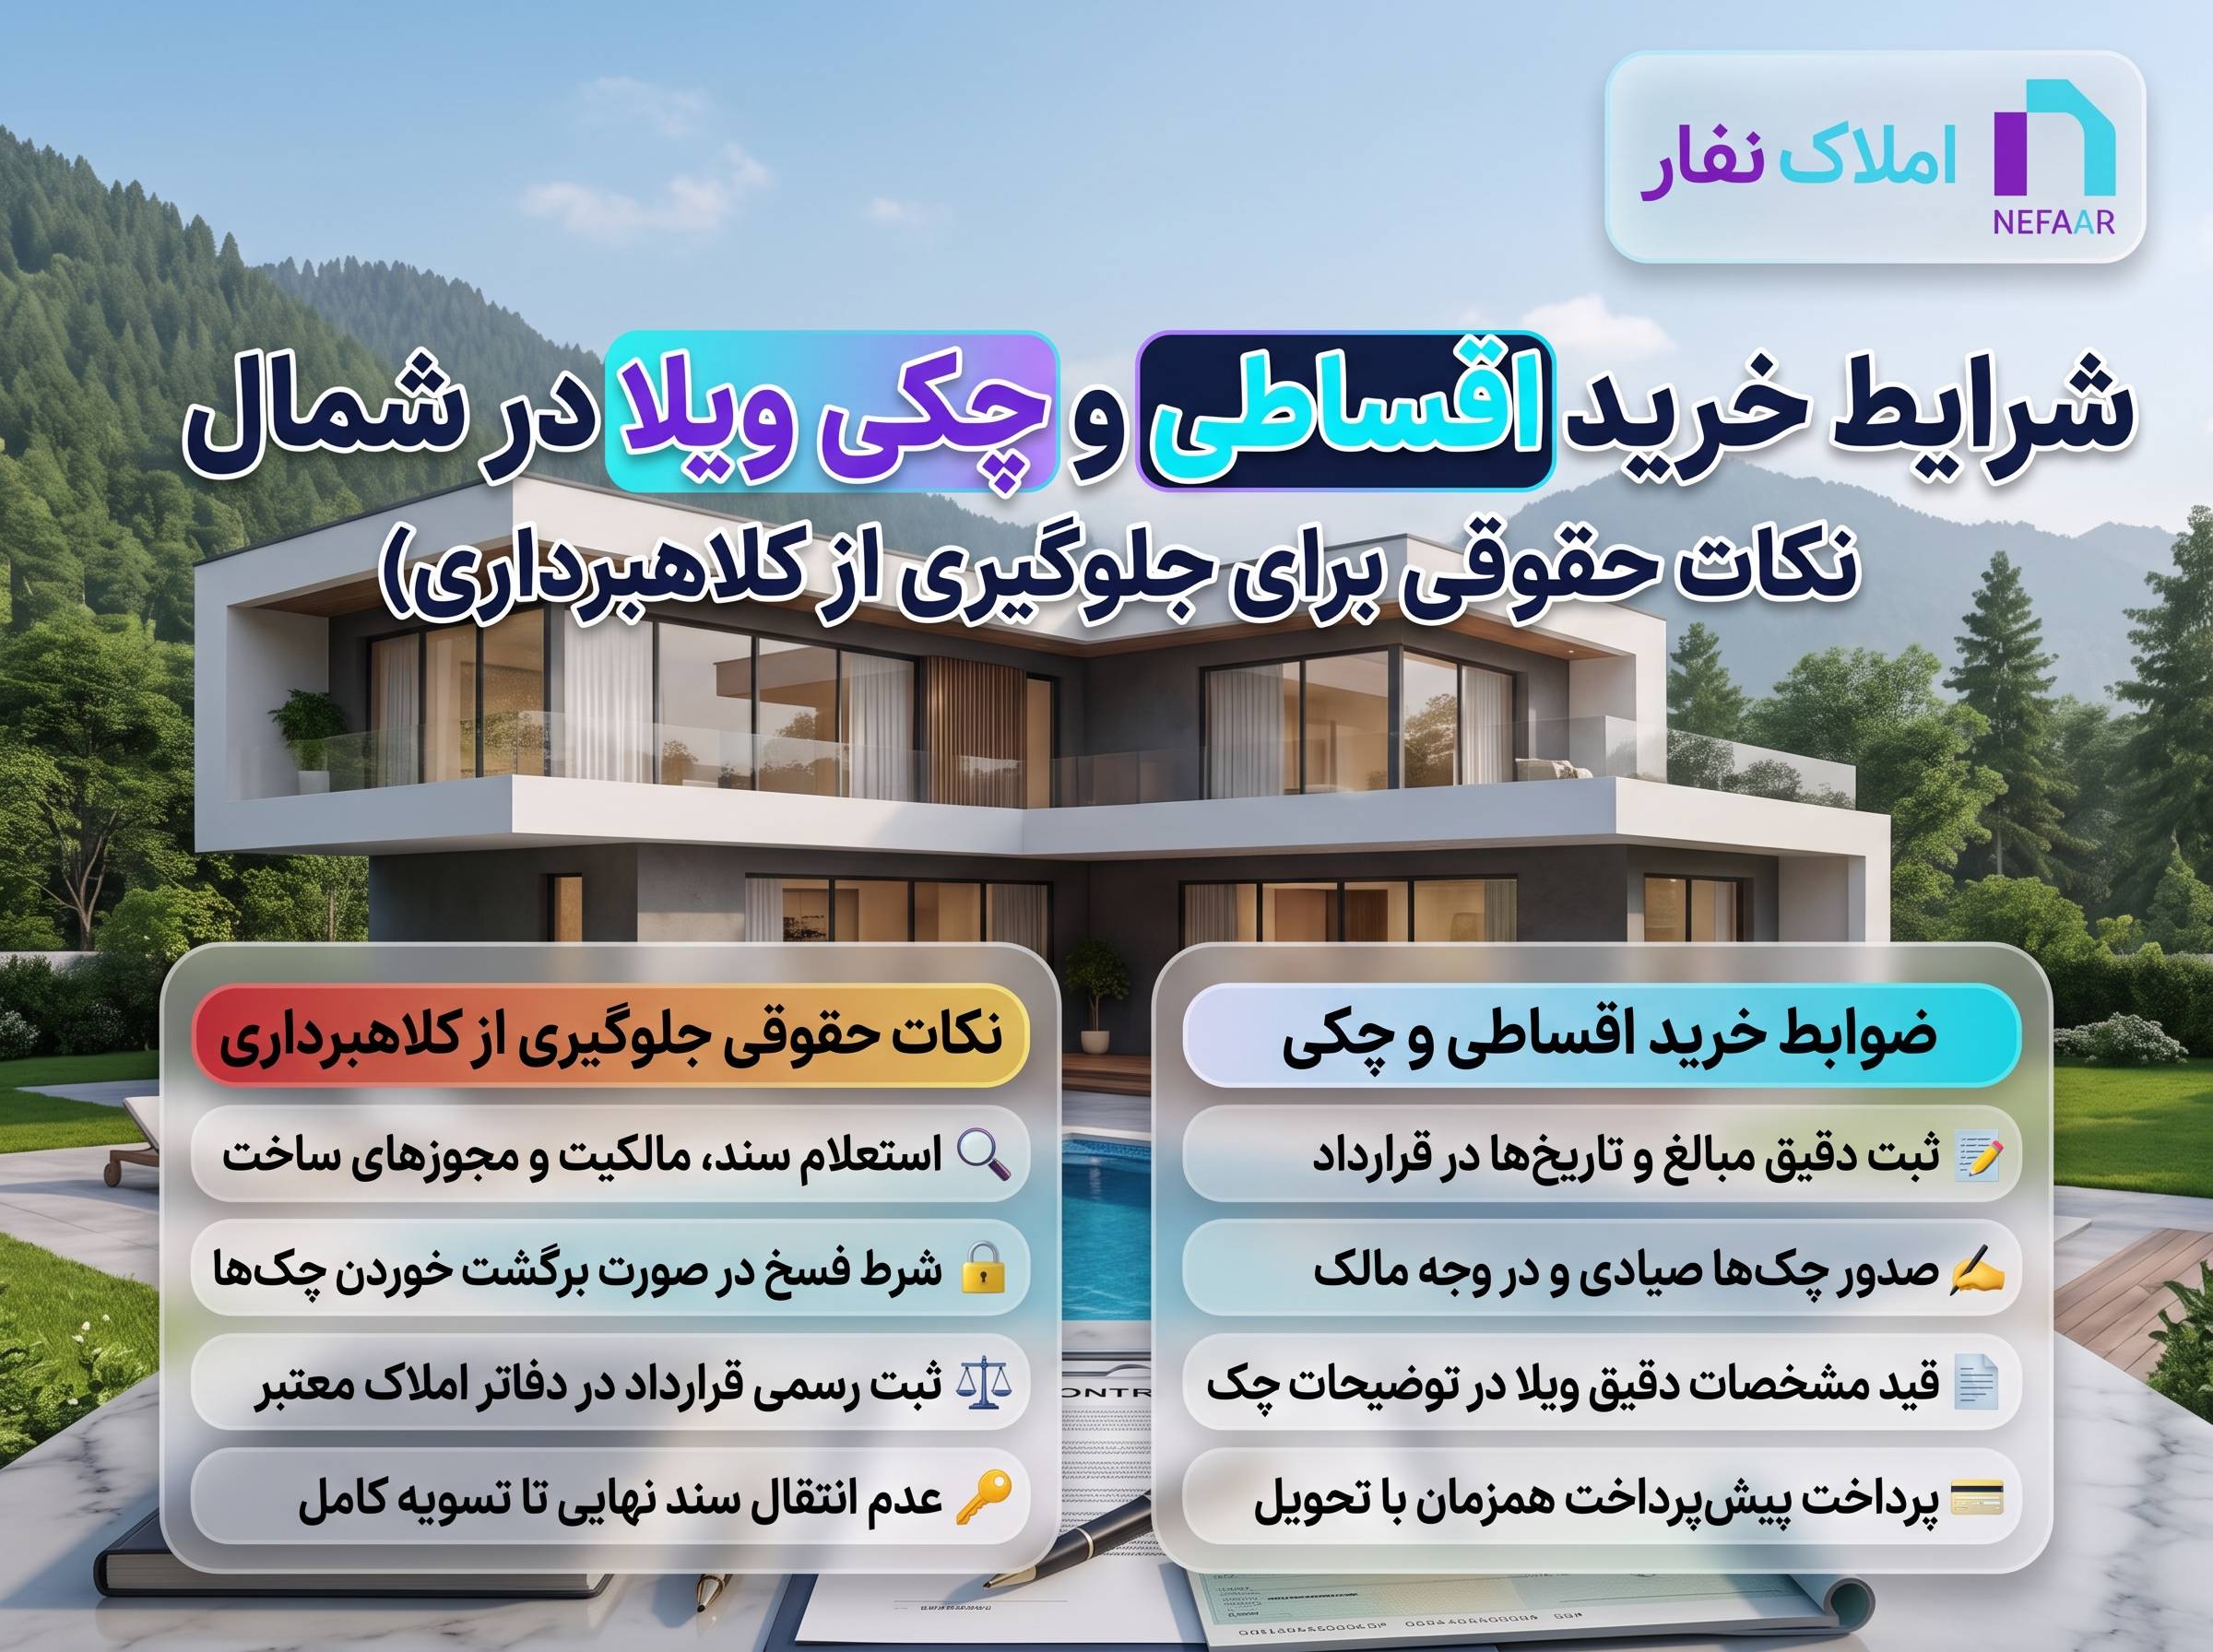
- مشخصات کامل چکهای صیادی: شماره صیادی ۱۶ رقمی، شماره شبای حساب، بانک عامل، تاریخ دقیق سررسید و مبلغ حروفی و عددی هر چک باید مستقیماً در متن مبایعهنامه درج شود.
- ثبت چکها در سامانه صیاد: چک باید در سامانه صیاد توسط صادرکننده ثبت شده و خریدار و فروشنده هویت حقوقی آن را تایید کنند. چکهای قدیمی بدون ثبت در سامانه ارزش اجرایی قانونی ندارند.
- تعیین مهلت معقول پاس شدن چک: برای پیشگیری از فسخهای ناگهانی، قید شود که در صورت برگشت چک، خریدار مثلاً ۷ الی ۱۰ روز کاری مهلت دارد تا بدون اعلام فسخ، وجه چک را به انضمام خسارت تاخیر تادیه قانونی تامین کند.
- تحویل فیزیکی کلید و تصرف ملک: همواره شرط کنید که با پرداخت بخش عمده پیشپرداخت (مثلاً ۵۰ درصد اولیه)، تصرف مادی ویلا، تحویل کلید و صورتجلسه تحویل رسمی به نام خریدار تنظیم شود تا از فروش مجدد آن به دیگری پیشگیری به عمل آید.
سرمایهگذارانی که تمرکز خود را بر بررسی شرایط امن خرید ویلا در مازندران به شکل اقساطی میگذارند، معمولاً از طریق دفاتر اسناد رسمی یا کارگزاریهای مجاز، کد رهگیری دریافت میکنند تا شفافیت کامل بر روند ثبت مبایعهنامه حاکم باشد.
مقایسه شیوههای خرید: نقدی در برابر اقساطی با چک
تصویر زیر نشان میدهد که هر یک از روشهای تسویه چه مزایا و ریسکهایی را به سرمایهگذار تحمیل میکند:
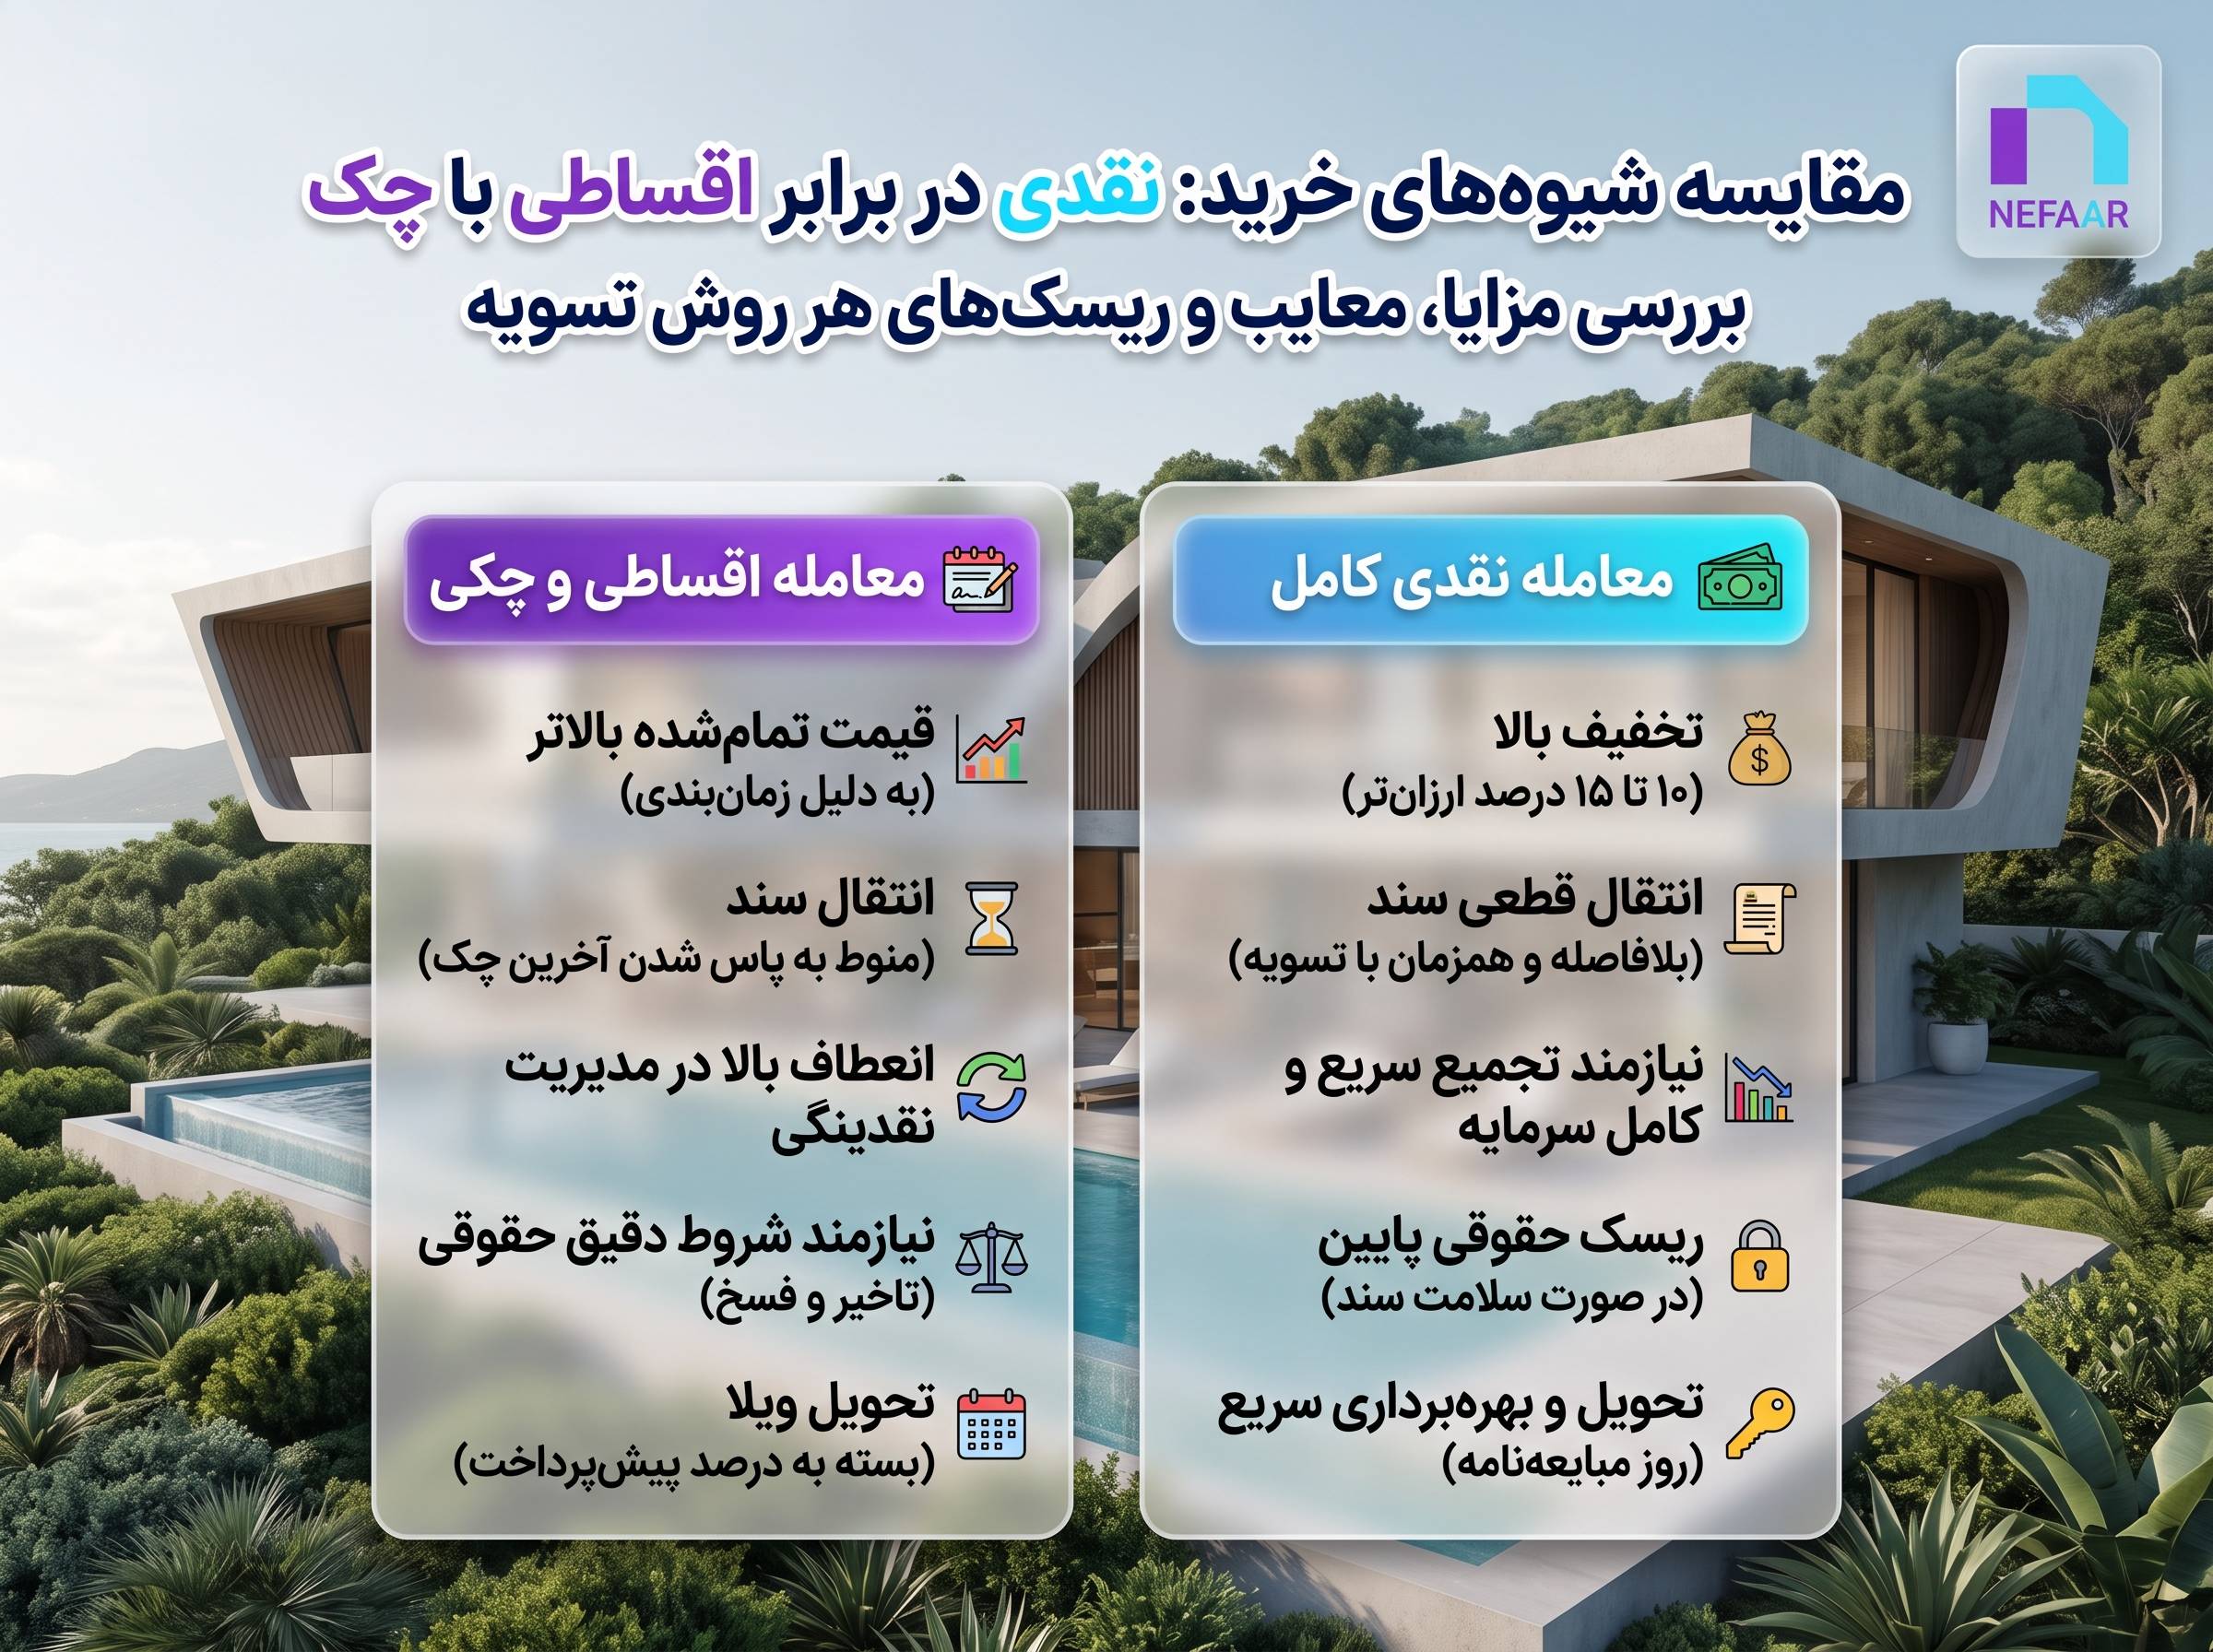
در مناطق برند ساحلی، یافتن فروشندگانی که انعطاف چکی داشته باشند کار آسانی نیست؛ از این رو خریدارانی که قصد دارند فرصتهای اقساطی خرید ویلا در خط دریا سرخرود را شکار کنند، باید آمادگی پرداخت حداقل ۶۰ درصد نقدینگی را داشته باشند تا فروشنده بابت باقیمانده حساب با چکهای کوتاهمدت توافق نماید.
اسناد قولنامهای و اسناد رسمی در معاملات چکی
یکی از خطرناکترین اشتباهات، خرید اقساطی ویلاهایی است که سند تکبرگ عرصه و اعیان ندارند و به صورت قولنامهای یا بنچاق واگذار میشوند. در اسناد تکبرگ، میتوان تاریخ مشخصی را در دفترخانه معین کرد تا پس از وصول آخرین چک، سند قطعی صادر شود؛ اما در ویلاهای قولنامهای، اثبات مالکیت در صورت تخلف فروشنده کاری طاقتفرسا خواهد بود.
مطالعه دقیق تجربیات حقوقی پیرامون نکات کلیدی برای خرید خانه قولنامه ای و قوانین مرتبط با آن به خریدار یادآور میشود که در معاملات بدون سند تکبرگ، استعلام زنجیره ایادی (قولنامههای ماقبل)، تاییدیه امضای دهیار و شورا و گواهی عدم معارض از مراجع قضایی نقشی حیاتی در امنیت معامله ایفا میکنند. به همین دلیل، بخش بزرگی از متقاضیان ترجیح میدهند با محدود کردن دامنه انتخاب به پروژههای معتبر خرید آپارتمان در سرخرود که سازندگان آنها برنامههای پرداختی اقساطی شفاف همراه با پیشسندهای رسمی و انتقال سهمالعرصه ارائه میدهند، خطرات ناشی از بدعهدی فروشنده را به حداقل برسانند.
خرید اقساطی ویلا در شمال اهرمی بسیار کارآمد برای تبدیل درآمدهای آتی به دارایی ملکی ماندگار است، مشروط بر آنکه جذابیت شرایط پرداختی مانع از موشکافی جنبههای حقوقی نشود. تعیین تکتک چکها با شناسه صیادی در قرارداد، تصرف مادی همزمان با پیشپرداخت، تعیین ضمانت اجرایی عادلانه برای هر دو طرف و دریافت استعلامات ملکی از اداره ثبت و شهرداری پیش از امضا، تضمینکننده خریدی بدون دردسر و سودآور در بازار ملک مازندران خواهد بود.
سوالات متداول
آیا فروشنده میتواند به دلیل برگشت خوردن یکی از چکها بدون اطلاع قبلی ویلا را تخلیه کند؟
خیر. هرگونه خلع ید یا تخلیه ملک نیازمند حکم قطعی از دادگاه یا اجرای ثبت است. فروشنده حق ندارد خودسرانه وارد ویلا شده یا اقدام به تعویض قفلها کند؛ چنین رفتاری از نظر قانون جرم و مصداق تصرف عدوانی است.
اگر فروشنده در موعد وصول آخرین چک برای انتقال سند در دفترخانه حاضر نشود، چه باید کرد؟
خریدار باید در روز و ساعت مقرر با همراه داشتن باقیمانده مبلغ معامله در دفترخانه حاضر شده و از سردفتر «گواهی عدم حضور فروشنده» دریافت کند. این گواهی سندی رسمی برای ارائه دادخواست «الزام به تنظیم سند رسمی» و دریافت خسارت روزشمار تاخیر در دادگاه است.
آیا استفاده از چک شخص ثالث (چک اقوام یا شریک کاری) در خرید ویلا مجاز است؟
بله، اما باید صادرکننده چک نیز ذیل قرارداد را به عنوان ضامن یا صادرکننده امضا کرده و تعهدات آن را بپذیرد، یا اینکه پشت چک توسط خریدار اصلی ظهرنویسی و ضمانت شود تا از دعاوی حقوقی بعدی مبنی بر عدم ارتباط چک با قرارداد ممانعت به عمل آید.